9月运力进一步收紧,运输价格飙升
据悉,供应链高管月度情绪调查显示,9月运输价格继续飙升,运力进一步收紧。物流经理人指数(LMI)显示,运输价格指数为92.7,仍处于高度通胀状态,较8月上升2.7个百分点。该指数高于50表明扩张,低于50表明收缩。过去六个月中有五个月,定价指数读数达到或超过90。创纪录的柴油价格和加强的监管执法继续限制卡车运力,使该指数接近历史最高水平。运输运力指数为34.4,出现“急剧收缩”,环比下降5.6点。该数据集已连续10个月显示收缩。运输利用率指数为66.1,显著上升,但升幅较上月放缓4.5点。
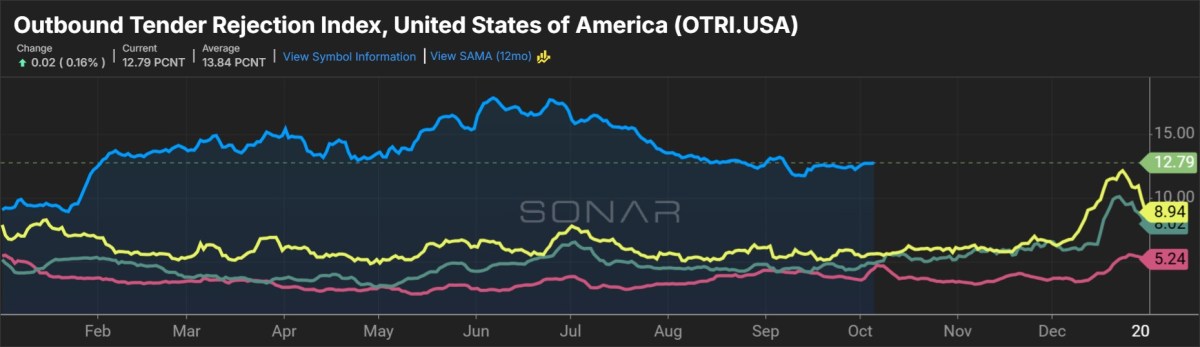
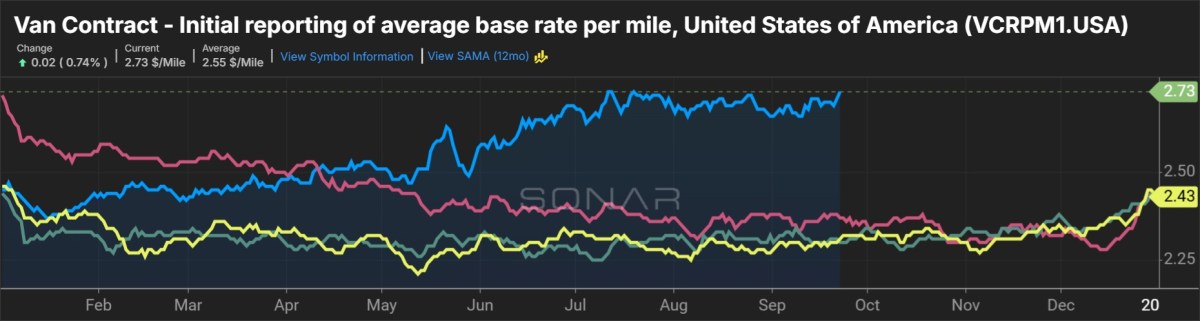
受访物流经理预计,未来12个月运输市场将保持非常紧张,未来读数预计为运力37.9、利用率70.8、定价86.1。作为卡车运力的代理指标,投标拒绝指数显示承运人拒绝的货物数量,当前投标拒绝情况显示卡车整车市场紧张。整体LMI指数为70.2,9月上升3.6点,为四年半来第二高水平,6月的71.1为同期最高。库存水平指数为58.9,上升6.1点,使库存成本维持在79.9的高位,较8月上升1.3点。报告称,零售库存仍停留在供应链的批发环节。上游受访者(批发商和制造商)的库存水平读数为61.4,下游受访者(主要是零售商)为53.8。
周二发布的报告称:“这种动态可能代表,由于对第四季度消费者支出的信心姗姗来迟,货物被匆忙运送,同时新季节性趋势是仅在10月中旬才将货物下移至零售商。”“这一增长可能反映两件事:第一,2026年夏季没有过度建立库存以规避关税;第二,美国消费者在通胀压力下仍保持强劲,零售商正相应建立库存。”报告还指出,企业尚未“完成假日前的库存积累”。
库存增加推动仓库运力指数下降14.2点至39.3,进入收缩区间。这是自2022年3月俄罗斯最初入侵乌克兰后不久以来,仓储空间收缩最快的一次。上游仓库运力收紧近10点,大部分库存在那里。仓储利用率指数上升4.7点至64.3,仓库价格指数为73.5,继续“强劲扩张”,但环比下降1.5点。当月综合物流成本(库存、仓储和运输)总计246.1,环比上升2.5点。报告称:“这是该综合指标自2022年4月以来的最高读数,当时在新冠疫情时代需求停止和乌克兰入侵之后,供应驱动的通胀猖獗。”“这些高成本给供应链和消费者都带来了巨大压力。”
LMI由亚利桑那州立大学、科罗拉多州立大学、佛罗里达大西洋大学、罗格斯大学和内华达大学里诺分校与供应链管理专业人士委员会合作进行。其意义在于,物流经理人指数提供了所有主要供应链成本的视角。最新报告显示,托运人面临有限运力和成本上升的艰难运营环境。
来源:freightwaves.com点击跳转
版权提示:本文由公开报道整理,仅供参考,不代表 DigSoho 观点。如与原文不符,以原文为准。版权问题请发邮件至 digsoho@163.com ,附上本页链接。